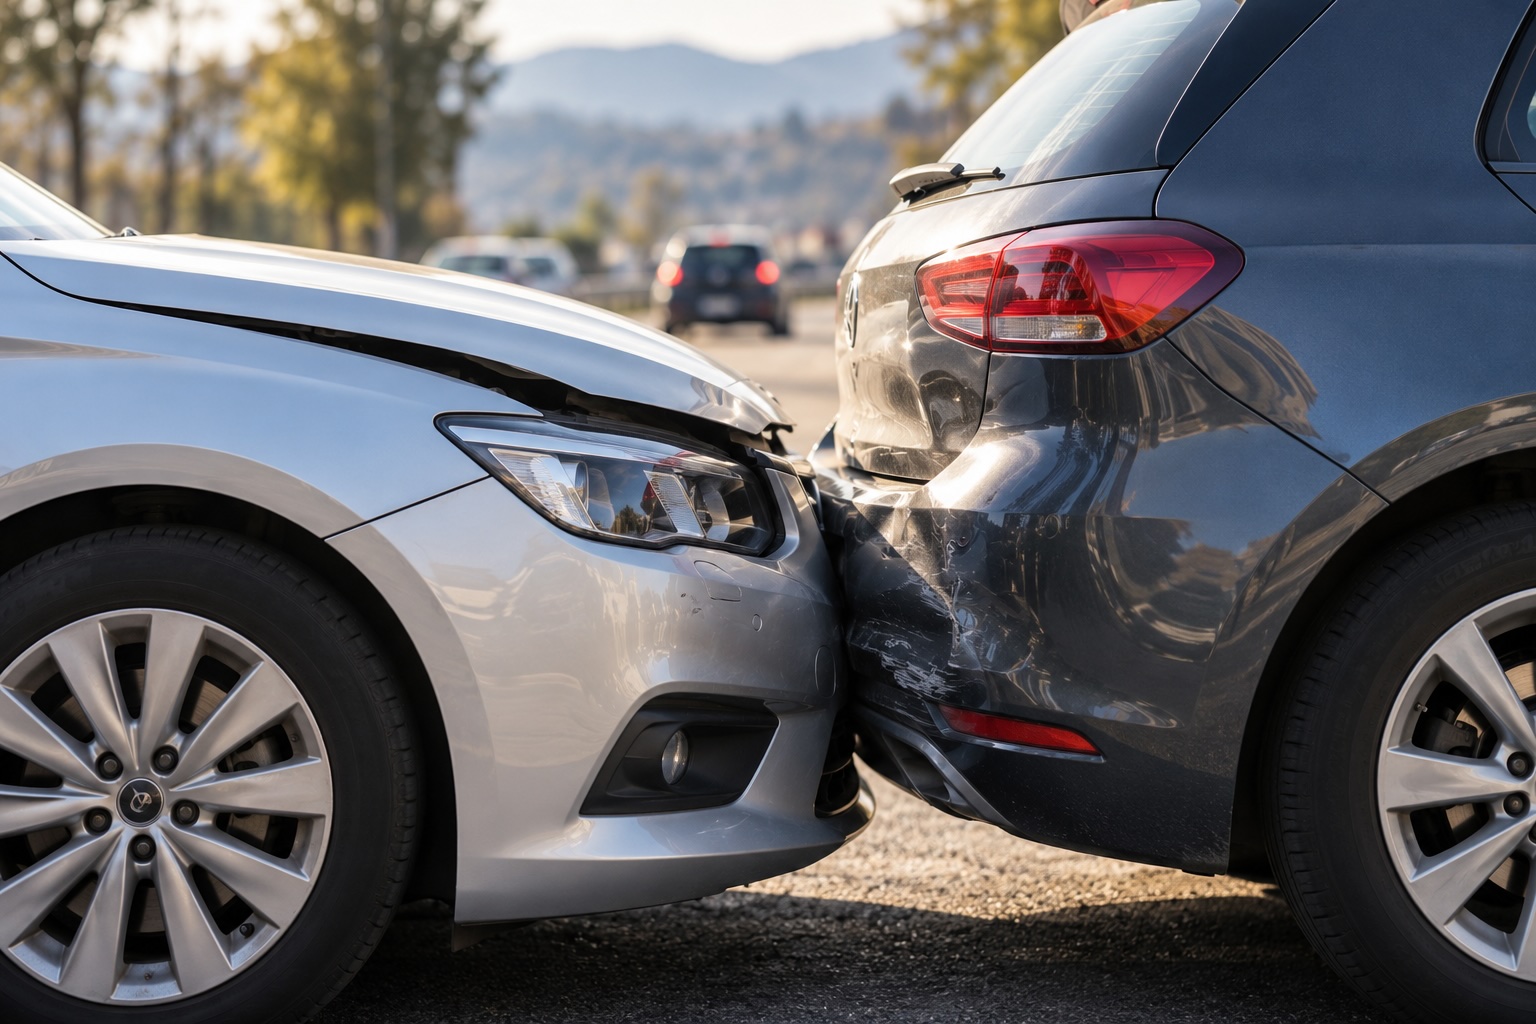
Il tamponamento rappresenta una delle tipologie più frequenti di incidente stradale e si verifica quando un veicolo urta posteriormente quello che lo precede. Sebbene venga comunemente considerato un sinistro nel quale la responsabilità ricade automaticamente sul conducente del mezzo che segue, la valutazione giuridica può risultare più articolata. La dinamica dell’incidente, il comportamento dei conducenti, le condizioni della circolazione e il rispetto delle norme del Codice della Strada possono infatti incidere sull’attribuzione della responsabilità e, conseguentemente, sul diritto al risarcimento dei danni. Comprendere quali siano i criteri applicabili e in quali circostanze la compagnia assicurativa possa contestare la richiesta risarcitoria è quindi fondamentale per tutelare correttamente i propri interessi.
La responsabilità nel tamponamento secondo il Codice della Strada
L’articolo 149 del Codice della Strada stabilisce che il conducente debba mantenere una distanza di sicurezza dal veicolo che lo precede, tale da garantire in ogni caso l’arresto tempestivo del mezzo ed evitare collisioni. La distanza deve essere adeguata alla velocità, alle condizioni del traffico, alla visibilità, allo stato della carreggiata e alle caratteristiche del veicolo. Quando si verifica un tamponamento, la violazione di questo obbligo costituisce generalmente il principale elemento utilizzato per attribuire la responsabilità al conducente del mezzo tamponante.
La giurisprudenza riconosce, in caso di collisione tra veicoli che procedono nella medesima direzione, una presunzione di responsabilità a carico del conducente che segue, fondata sull’inosservanza della distanza di sicurezza. Si tratta tuttavia di una presunzione che può essere superata attraverso la prova che la collisione sia derivata da circostanze non imputabili al conducente tamponante. La semplice affermazione secondo cui il veicolo precedente avrebbe frenato improvvisamente non è normalmente sufficiente a escludere la responsabilità, poiché il rispetto della distanza di sicurezza deve consentire di fronteggiare anche rallentamenti repentini prevedibili nelle ordinarie condizioni di circolazione.
Sul piano civilistico trova applicazione anche l’articolo 2054 del Codice Civile, che disciplina la responsabilità derivante dalla circolazione dei veicoli. La valutazione delle responsabilità deve quindi considerare non soltanto la posizione dei mezzi al momento dell’urto, ma anche le condotte concretamente tenute dai conducenti e la loro eventuale incidenza causale nella produzione dell’incidente.
Quando il conducente tamponato può avere una responsabilità
Non tutti i tamponamenti comportano necessariamente una responsabilità esclusiva del conducente che procede posteriormente. In determinate circostanze, il comportamento del conducente tamponato può contribuire alla verificazione dell’incidente e giustificare una diversa ripartizione delle responsabilità. È il caso, ad esempio, di manovre improvvise e irregolari, cambi di corsia effettuati senza le necessarie precauzioni oppure condotte che abbiano creato una situazione di pericolo non ragionevolmente evitabile.
Particolare attenzione deve essere riservata alle ipotesi di arresto improvviso del veicolo. Una frenata brusca, anche quando non sia determinata da un ostacolo immediatamente visibile, non comporta automaticamente una responsabilità del conducente tamponato. Occorre verificare se la manovra fosse giustificata dalle condizioni della circolazione e se il conducente che seguiva disponesse dello spazio necessario per arrestarsi. Diversa può essere la valutazione quando venga dimostrata una condotta anomala, imprevedibile e causalmente determinante nella produzione dell’urto.
Anche il malfunzionamento dei dispositivi di segnalazione, come le luci di arresto, può assumere rilevanza nella ricostruzione della dinamica, purché venga dimostrato il collegamento tra l’irregolarità e l’incidente. In queste situazioni, la responsabilità non può essere stabilita sulla base di una semplice dichiarazione delle parti, ma richiede un esame delle prove disponibili, delle condizioni ambientali e delle concrete possibilità di evitare la collisione.
Tamponamento a catena e attribuzione delle responsabilità
Una situazione particolarmente complessa si verifica nei tamponamenti a catena, quando tre o più veicoli rimangono coinvolti in una successione di urti. In questi casi è necessario distinguere tra incidenti avvenuti con veicoli in movimento e collisioni che interessano mezzi già fermi incolonnati. La distinzione è importante perché può modificare i criteri di attribuzione della responsabilità.
Quando più veicoli procedono nella stessa direzione e si verificano tamponamenti successivi, occorre accertare se ciascun conducente abbia rispettato la distanza di sicurezza rispetto al mezzo precedente. Se invece alcuni veicoli erano già fermi e vengono sospinti in avanti dall’urto di un mezzo sopraggiunto, la responsabilità può ricadere sul conducente che ha provocato la prima collisione, qualora risulti dimostrato che gli urti successivi siano stati una conseguenza diretta di quello iniziale.
La ricostruzione della sequenza degli impatti assume quindi un’importanza determinante. Le fotografie dei veicoli, le dichiarazioni dei testimoni, i rilievi delle autorità intervenute e le eventuali registrazioni video possono contribuire a chiarire se si siano verificati più tamponamenti autonomi oppure un’unica collisione dalla quale siano derivati gli urti successivi.
Quali danni possono essere risarciti dopo un tamponamento
Il diritto al risarcimento comprende i danni patrimoniali e non patrimoniali che risultino conseguenza dell’incidente, nei limiti previsti dalla normativa e secondo i criteri elaborati dalla giurisprudenza. Per quanto riguarda il veicolo, possono essere riconosciute le spese necessarie alla riparazione, gli eventuali costi di recupero e custodia e ulteriori perdite economiche effettivamente dimostrate. Quando il mezzo abbia subito danni particolarmente gravi, la valutazione deve considerare anche il rapporto tra il costo del ripristino e il valore del veicolo, tenendo conto dei principi applicabili al risarcimento in forma specifica e per equivalente.
Se il tamponamento ha provocato lesioni personali, possono essere risarciti il danno biologico temporaneo e permanente, le spese mediche, i costi delle terapie e le eventuali conseguenze economiche derivanti dall’impossibilità di svolgere l’attività lavorativa. Possono inoltre assumere rilievo le sofferenze morali e le specifiche ripercussioni sulla vita personale, quando ne ricorrano i presupposti e siano adeguatamente accertate.
Un aspetto frequentemente controverso riguarda il rapporto tra l’entità dei danni materiali e la presenza di lesioni fisiche. Le compagnie assicurative possono contestare la compatibilità tra un urto apparentemente lieve e le conseguenze sanitarie dichiarate dal danneggiato. Tuttavia, la valutazione non può essere fondata esclusivamente sull’entità visibile delle deformazioni del veicolo, ma deve considerare gli elementi tecnici e medico-legali disponibili, la dinamica dell’incidente e la documentazione clinica.
Le contestazioni più frequenti delle compagnie assicurative
Nella gestione delle richieste risarcitorie conseguenti a un tamponamento, le contestazioni possono riguardare diversi aspetti. La compagnia può mettere in discussione la dinamica dichiarata, sostenere l’esistenza di un concorso di colpa oppure contestare l’entità economica dei danni richiesti. Nei sinistri con lesioni personali possono emergere divergenze sulla durata dell’inabilità temporanea, sull’esistenza di postumi permanenti e sul collegamento causale tra l’incidente e le condizioni di salute del danneggiato.
Un’ulteriore contestazione riguarda la quantificazione delle riparazioni. La perizia assicurativa può individuare un importo inferiore rispetto al preventivo dell’officina, determinando una controversia sulla congruità dei costi necessari al ripristino del veicolo. In queste circostanze può risultare utile una valutazione tecnica indipendente, accompagnata da documentazione fotografica e da un’analisi delle lavorazioni effettivamente necessarie.
Quando la compagnia riconosce soltanto una parte del risarcimento richiesto, il danneggiato può contestare la valutazione e produrre ulteriori elementi a sostegno della propria posizione. È importante distinguere l’accettazione di una somma a titolo di acconto dalla sottoscrizione di una quietanza liberatoria a saldo definitivo, poiché quest’ultima può comportare la rinuncia a ulteriori pretese relative al sinistro.
Come tutelare il diritto al risarcimento
La corretta gestione di un tamponamento inizia dalla raccolta delle prove. La compilazione del modulo di constatazione amichevole, le fotografie della posizione dei veicoli e dei danni, l’identificazione degli eventuali testimoni e la conservazione della documentazione relativa alle spese sostenute costituiscono elementi importanti per la successiva richiesta risarcitoria. In presenza di lesioni personali è inoltre necessario conservare i referti medici e la documentazione relativa agli accertamenti e alle cure effettuate.
La procedura risarcitoria può seguire, quando ne ricorrono i presupposti, il sistema dell’indennizzo diretto disciplinato dall’articolo 149 del Codice delle Assicurazioni Private, che consente al danneggiato di rivolgersi alla propria compagnia assicurativa. Negli altri casi trova applicazione la procedura ordinaria nei confronti dell’assicuratore del responsabile civile. La scelta della procedura dipende dalle caratteristiche del sinistro e dalle condizioni stabilite dalla normativa.
Quando emergono contestazioni sulla responsabilità o sulla quantificazione del danno, l’assistenza legale può consentire una ricostruzione più accurata della vicenda e una valutazione delle iniziative necessarie per ottenere il risarcimento spettante. Il tamponamento, pur essendo un incidente apparentemente semplice, può infatti presentare questioni tecniche e giuridiche rilevanti, soprattutto in presenza di lesioni personali, responsabilità controverse o offerte assicurative insufficienti. La tutela del danneggiato richiede pertanto un esame delle circostanze concrete e della documentazione disponibile, evitando di considerare automaticamente definitiva la valutazione formulata dalla compagnia assicurativa.
Le informazioni contenute nel presente articolo hanno carattere generale e divulgativo e non costituiscono consulenza legale. L’accertamento della responsabilità in un tamponamento, la valutazione delle eventuali contestazioni e la determinazione del risarcimento richiedono l’esame delle circostanze specifiche del sinistro, delle prove disponibili e della normativa applicabile.